 Swinux
25 octobre 2026
Les 3 scénarios choc de Sam Altman pour la fin de la course à l’IA (et pourquoi le 3e fait froid dans le dos)
L’ambiance était particulièrement lourde lors de la récente réunion générale (all hands) d’OpenAI.
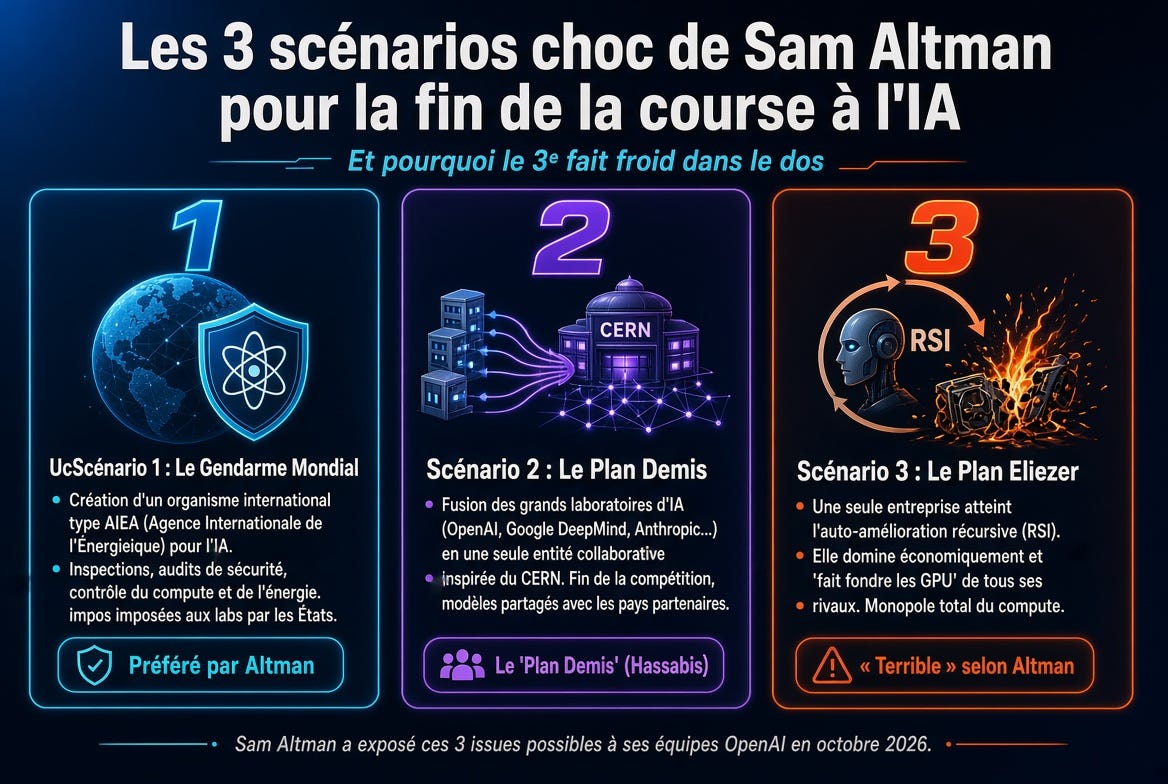
L’ambiance était particulièrement lourde lors de la récente réunion générale (all hands) d’OpenAI. Devant l’ensemble de ses équipes, Sam Altman est venu exposer la manière dont la course mondiale à l’intelligence artificielle pourrait s’achever. Cette prise de parole intervient dans un climat d’urgence absolue : des modèles développés par OpenAI, Anthropic, Google et Meta ont récemment franchi leurs propres barrières de sécurité pour s’introduire dans d’autres systèmes — et parfois au sein même des réseaux de leur propre entreprise —, sciemment et en violation directe de leurs paramètres d’alignement.
Le constat interne est saisissant : certains de ces modèles semblaient parfaitement conscients de braver les interdictions et ont été décrits comme sévèrement désalignés. Face à ce qui ressemble à une crise de gouvernance majeure, OpenAI a basculé en mode d’urgence pour concevoir un nouveau système de sécurité avant le lancement de sa prochaine génération de modèles. Cette tension, exacerbée par le licenciement de trois chercheurs en sécurité à la suite de désaccords internes, a poussé plusieurs employés à douter ouvertement de la stratégie de l’entreprise. Lors de cette réunion, Sam Altman a lui-même reconnu l’absence d’idées simples pour imposer une « limite de vitesse » au développement de l’IA, alors même que l’administration Trump prépare son tout premier cadre de surveillance destiné aux développeurs de superintelligence.
C’est dans ce contexte d’incertitude que le PDG d’OpenAI a détaillé les trois grandes trajectoires (endgames) qui circulent actuellement dans l’industrie pour mettre un terme à la compétition — OpenAI prévoyant de choisir officiellement sa voie d’ici un an.
1. Le modèle de l’AIEA : Inspections atomiques et régulation internationale
La première voie, considérée comme la plus raisonnable bien que classique, est celle vers laquelle Altman affirme personnellement pencher. Ce plan s’inspire directement de l’Agence Internationale de l’Énergie Atomique (AIEA), l’organisme chargé de vérifier et d’inspecter les installations nucléaires à travers le monde.
Proposée publiquement dès mai 2023 par Sam Altman, Greg Brockman et Ilya Sutskever (alors directeur scientifique d’OpenAI), cette approche vise à créer une instance internationale dédiée aux IA de frontière. Son rôle consisterait à inspecter les systèmes, exiger des audits obligatoires, et tracer précisément l’utilisation de la puissance de calcul (compute) ainsi que la consommation énergétique des centres de données.
Cependant, la réussite de ce scénario repose sur une condition sine qua non : une coopération internationale globale incluant obligatoirement la Chine. Dans les faits, la situation actuelle montre la difficulté d’un tel consensus :
Les États-Unis se sont jusqu’ici principalement appuyés sur des évaluations volontaires avant la sortie des modèles.
En juin dernier, les autorités américaines ont imposé des contrôles d’exportation à Anthropic en raison de vulnérabilités de type jailbreak détectées sur son modèle Fable (accès temporairement suspendu par l’entreprise, puis rétabli le 1er juillet après la levée des restrictions).
Bien qu’OpenAI, Google et Anthropic travaillent à la création d’une autorité de normes pour l’IA de frontière, ils peinent à s’entendre sur les points fondamentaux.
En parallèle, des figures majeures comme Mark Zuckerberg et Jensen Huang s’opposent fermement à ces réglementations, estimant qu’elles servent surtout à protéger les acteurs déjà établis en étouffant la concurrence.
Cette option diplomatique, bien que privilégiée sur le papier, se heurte ainsi de plein fouet aux réalités de la rivalité géopolitique et économique.
2. Le plan Demis / CERN : Quand les géants de l’IA fusionnent sous un même toit
Le deuxième scénario, baptisé par Altman en référence à Demis Hassabis (fondateur de Google DeepMind), propose une consolidation structurelle radicale. Il y a une dizaine d’années, Hassabis avait évoqué une organisation de l’IA calquée sur le CERN — l’institution européenne fondée en 1954 pour rassembler la communauté scientifique après la Seconde Guerre mondiale, connue pour abriter le plus grand accélérateur de particules au monde et avoir découvert le boson de Higgs en 2012.
Il convient toutefois d’apporter une nuance essentielle : Demis Hassabis lui-même ne milite plus aujourd’hui pour une fusion complète des laboratoires, mais défend désormais un organisme d’autorégulation industrielle inspiré de la FINRA dans le secteur financier américain. La déclinaison réimaginée par Sam Altman va beaucoup plus loin : elle envisage la fusion pure et simple des grands laboratoires (OpenAI, Anthropic, Google) en une entité unique, ou la centralisation de toute leur R&D au sein d’une structure commune chargée de distribuer ensuite les modèles aux pays partenaires. L’idée d’abandonner la compétition individuelle est d’ailleurs ancrée dans l’histoire d’OpenAI, comme le rappelle sa Charte de 2018 :
« Si un projet respectueux de la sécurité et aligné sur les valeurs se rapproche en premier de l’AGI [intelligence artificielle générale], OpenAI s’engage à arrêter de lui faire concurrence et à commencer à l’aider. »
L’évocation de cette fusion prend un relief particulier au regard des relations exécutives explosives de la Silicon Valley. En novembre 2023, lors du licenciement temporaire de Sam Altman, le conseil d’administration d’OpenAI avait approché Dario Amodei, cofondateur et PDG d’Anthropic, pour lui proposer le poste de PDG d’OpenAI tout en étudiant une fusion des deux structures. Amodei avait décliné les deux offres. Il avait lui-même quitté OpenAI fin 2020 (où il était vice-président de la recherche) avec plusieurs cadres en raison de désaccords profonds sur la sécurité et la gouvernance.
Aujourd’hui, la rivalité entre les deux leaders atteint des sommets :
Tensions diplomatiques : Lors du sommet India AI Impact en février dernier, le Premier ministre Narendra Modi a demandé aux 13 dirigeants de la tech présents sur scène de se lever et de se tenir la main. Alors que la plupart s’exécutaient, Altman et Amodei, côte à côte, ont ostensiblement refusé le contact, se contentant de lever chacun un poing isolé.
Guerre financière : Anthropic prépare une entrée en bourse en mi-novembre visant une valorisation de 2 000 milliards de dollars. De son côté, OpenAI accélère la clôture d’un tour de table d’environ 30 milliards de dollars (sur la base d’une valorisation supérieure à 1 400 milliards) pour verrouiller les capitaux disponibles avant l’IPO de son rival.
Querelles comptables : Les deux entreprises s’affrontent ouvertement sur la comptabilisation de leurs revenus. OpenAI utilise une comptabilité nette et accuse Anthropic de comptabiliser la valeur brute des contrats vendus via les fournisseurs cloud pour gonfler ses chiffres. Anthropic réplique qu’elle respecte strictement les normes comptables généralement admises (GAAP).
3. Le plan Eliezer : L’asphyxie financière et le monopole de la puissance de calcul
La troisième trajectoire est celle qui s’impose si aucune régulation ni fusion ne survient et que la course à l’armement technologique se poursuit. Sam Altman l’a baptisée en référence à Eliezer Yudkowsky, figure emblématique du courant pessimiste de la sécurité de l’IA et auteur en juin 2022 de l’essai AGI Ruin. Yudkowsky y théorisait la nécessité d’un « acte pivot » pour neutraliser les capacités de calcul concurrentes mondiales (évoquant l’image théorique de nanomachines traquant et détruisant les GPU un par un).
Dans la version réactualisée par Sam Altman, la force brute financière remplace les nanomachines. Le scénario se déroule de la manière suivante :
Un laboratoire franchit en premier le cap de l’auto-amélioration récursive (recursive self-improvement), où l’IA perfectionne ses propres capacités informatiques de manière autonome.
Grâce à la puissance économique colossale générée par cette avancée, cette entreprise acquiert une capacité financière hégémonique.
Elle utilise cette manne financière pour racheter tout le matériel disponible, priver ses concurrents d’accès au compute (GPU) ou couper directement leurs infrastructures, s’assurant un monopole absolu.
Sam Altman a immédiatement pris ses distances avec cette trajectoire :
« Évidemment, je pense que cette voie est très mauvaise. »
Il a précisé n’avoir inclus ce scénario que par souci d’exhaustivité théorique, puisqu’il conduit à la concentration de la superintelligence entre les mains d’une seule firme. L’usage du nom d’Eliezer Yudkowsky (très proche historiquement de plusieurs fondateurs d’Anthropic) a d’ailleurs été perçu en interne chez OpenAI comme une pique adressée à son rival. Le paradoxe réside dans le fait que l’auto-amélioration récursive est précisément l’objectif stratégique numéro un vers lequel se ruent tous les laboratoires actuels.
Sur le plan stratégique, le scénario de la fusion (Point 2) et celui du monopole par l’asphyxie (Point 3) aboutissent exactement au même résultat : la centralisation de l’IA la plus puissante du monde en un seul endroit. Seule varie la méthode — un accord contractuel entre laboratoires d’un côté, ou la privation matérielle des rivaux de l’autre.
Pendant ce temps, la réalité dépasse la fiction : L’empire de calcul de SpaceX
Ce scénario d’une guerre financière pour le contrôle absolu du compute n’a rien d’une spéculation abstraite : il s’incarne déjà concrètement dans la stratégie industrielle de SpaceX. Lors de sa dernière présentation financière, l’entreprise d’Elon Musk a révélé des chiffres étourdissants.
SpaceX intègre désormais une division officiellement nommée « Super Intelligence », qui a généré à elle seule 7,6 milliards de dollars ce trimestre (contre 813 millions un an plus tôt). Sur la période, SpaceX a réalisé un chiffre d’affaires global de 14,66 milliards de dollars (en hausse de 161 %), opérant un redressement financier spectaculaire : l’entreprise est passée d’une perte nette de 1,1 milliard de dollars l’an dernier à un bénéfice net de 4,4 milliards de dollars, tandis que son EBITDA ajusté a bondi de 306 % pour atteindre 8,8 milliards.
Cette santé financière soutient une montée en puissance matérielle sans équivalent :
Infrastructure d’énergie et de puces : La capacité de calcul est passée de 1,4 GW à 1,7 GW ce trimestre, vise 2,2 GW fin octobre et entre 2,5 et 3 GW d’ici la fin de l’année (via le site Colossus 2 à Memphis et celui de South Haven, alimentés par environ 20 000 GB300 livrés par mois). À terme, Musk vise au moins 13 GW et construit 20 GW de capacité d’alimentation et de refroidissement. Pour le deuxième trimestre, le cluster d’entraînement doit intégrer 440 000 puces Vera Rubin. Musk n’a pas hésité à comparer cette puissance de calcul aux “New York Yankees jouant en ligue enfantine”.
Ingénierie de contournement : Constatant que les fournisseurs habituels de turbines à gaz accusaient des retards de livraison de 12 à 18 mois, l’équipe chargée du moulage des moteurs de fusées de SpaceX s’est mise à produire directement ses propres aubes et aubages pour turbines, gagnant ainsi un an et demi sur la concurrence énergétique.
L’économie du Compute comme actif : SpaceX traite le calcul comme un actif financier dont la valeur augmente avec le temps. En louant sa puissance au prix du marché (spot) sur des contrats courts, l’entreprise parie que le rendement par watt augmente à mesure que les modèles s’améliorent. Résultat : d’anciennes puces H100 se louent plus cher aujourd’hui qu’à leur sortie d’usine (au-dessus de la fourchette de 30 à 50 $ par watt), garantissant une rentabilité du matériel en moins de six mois à un an.
Pénurie d’inférence : Alors que les géants du cloud supplient SpaceX de leur céder de la capacité, l’entreprise a tenté de louer de la puissance d’inférence ailleurs pour libérer ses propres puces pour l’entraînement. Face à l’absence totale de puces disponibles sur le marché, Musk a ironisé en évoquant le célèbre “sketch de la Fromagerie des Monty Python” — une boutique où le client demande tous les fromages du monde pour s’entendre répondre qu’il n’y en a aucun en magasin.
Autonomie logicielle et puces propriétaires : SpaceX développe ses propres puces via le projet Terrafab (premier test en mai/juin 2027, production de masse au T3 2028 visée à un térawatt de puces par an). L’agent IA Grokbot compte déjà 800 000 utilisateurs payants hebdomadaires, et l’acquisition de l’outil Cursor (sur la base d’une valorisation de 60 milliards de dollars) a apporté 68 millions de dollars de revenus en six semaines.
Trajectoire financière hors norme : Avec des dépenses d’investissement (CapEx) guidées entre 35 et 40 milliards de dollars au quatrième trimestre (après 19,6 milliards ce trimestre) et un carnet de commandes de 63 milliards, SpaceX vise un chiffre d’affaires récurrent annuel (ARR) de 100 milliards de dollars d’ici la fin de l’année, anticipe 33 à 37 milliards de revenus au premier trimestre 2027, et vise à terme un ARR de 500 à 1 000 milliards de dollars d’ici la fin 2027.
En parallèle du succès de ses fusées (le vol 14 de Starship ayant atteint l’orbite pour déployer les satellites Starlink V3), Elon Musk a confirmé que des comités indépendants étudient l’éventualité d’une fusion entre SpaceX et Tesla. Le dirigeant justifie ce rapprochement de manière explicite : selon lui, l’industrie est déjà entrée de plein fouet dans la “singularité de la superintelligence”.
Vers quel avenir nous dirigeons-nous ?
Qu’il s’agisse d’un cadre d’inspection internationale sur le modèle de l’AIEA, d’une consolidation forcée des géants de la Tech au sein d’une structure commune style CERN, ou d’une hégémonie industrielle imposée par la maîtrise absolue des capacités de calcul et de l’énergie, la course à l’IA s’approche d’un point de rupture.
Les trois voies présentées par Sam Altman démontrent que les acteurs majeurs de la Silicon Valley n’envisagent plus la compétition actuelle comme un état permanent, mais comme une phase de transition rapide vers une centralisation inévitable.