 Swinux
13 août 2026
Le Choc DeepSeek et la Course au Billion
5 Vérités Contre-Intuitives sur l’Avenir de l’IA
1. Introduction : L’onde de choc qui a réveillé la Silicon Valley
Nous sommes en août 2026, et le paysage technologique mondial ne ressemble en rien aux prédictions frileuses de 2024. Le « choc DeepSeek » de janvier 2025, qui avait vu Nvidia perdre 600 milliards de dollars de capitalisation en une seule séance, n’était pas le signal d’un effondrement, mais le catalyseur d’une mutation brutale. La panique initiale est née d’une crainte simple : si l’IA devient radicalement moins chère à produire, l’avantage compétitif des géants américains s’évapore-t-il ?
Pourtant, au lieu de freiner, les investissements ont franchi le mur du son. Pourquoi, alors que l’efficacité algorithmique progresse, les dépenses en capital (Capex) explosent-elles pour atteindre des sommets irrationnels ? En tant qu’analyste de l’infrastructure, j’observe que nous avons quitté l’ère de l’expérimentation pour celle de la production massive, où la capacité physique est devenue l’unique barrière à l’entrée.
2. Vérité n°1 : L’efficacité disruptive de DeepSeek n’arrête pas la dépense, elle l’accélère
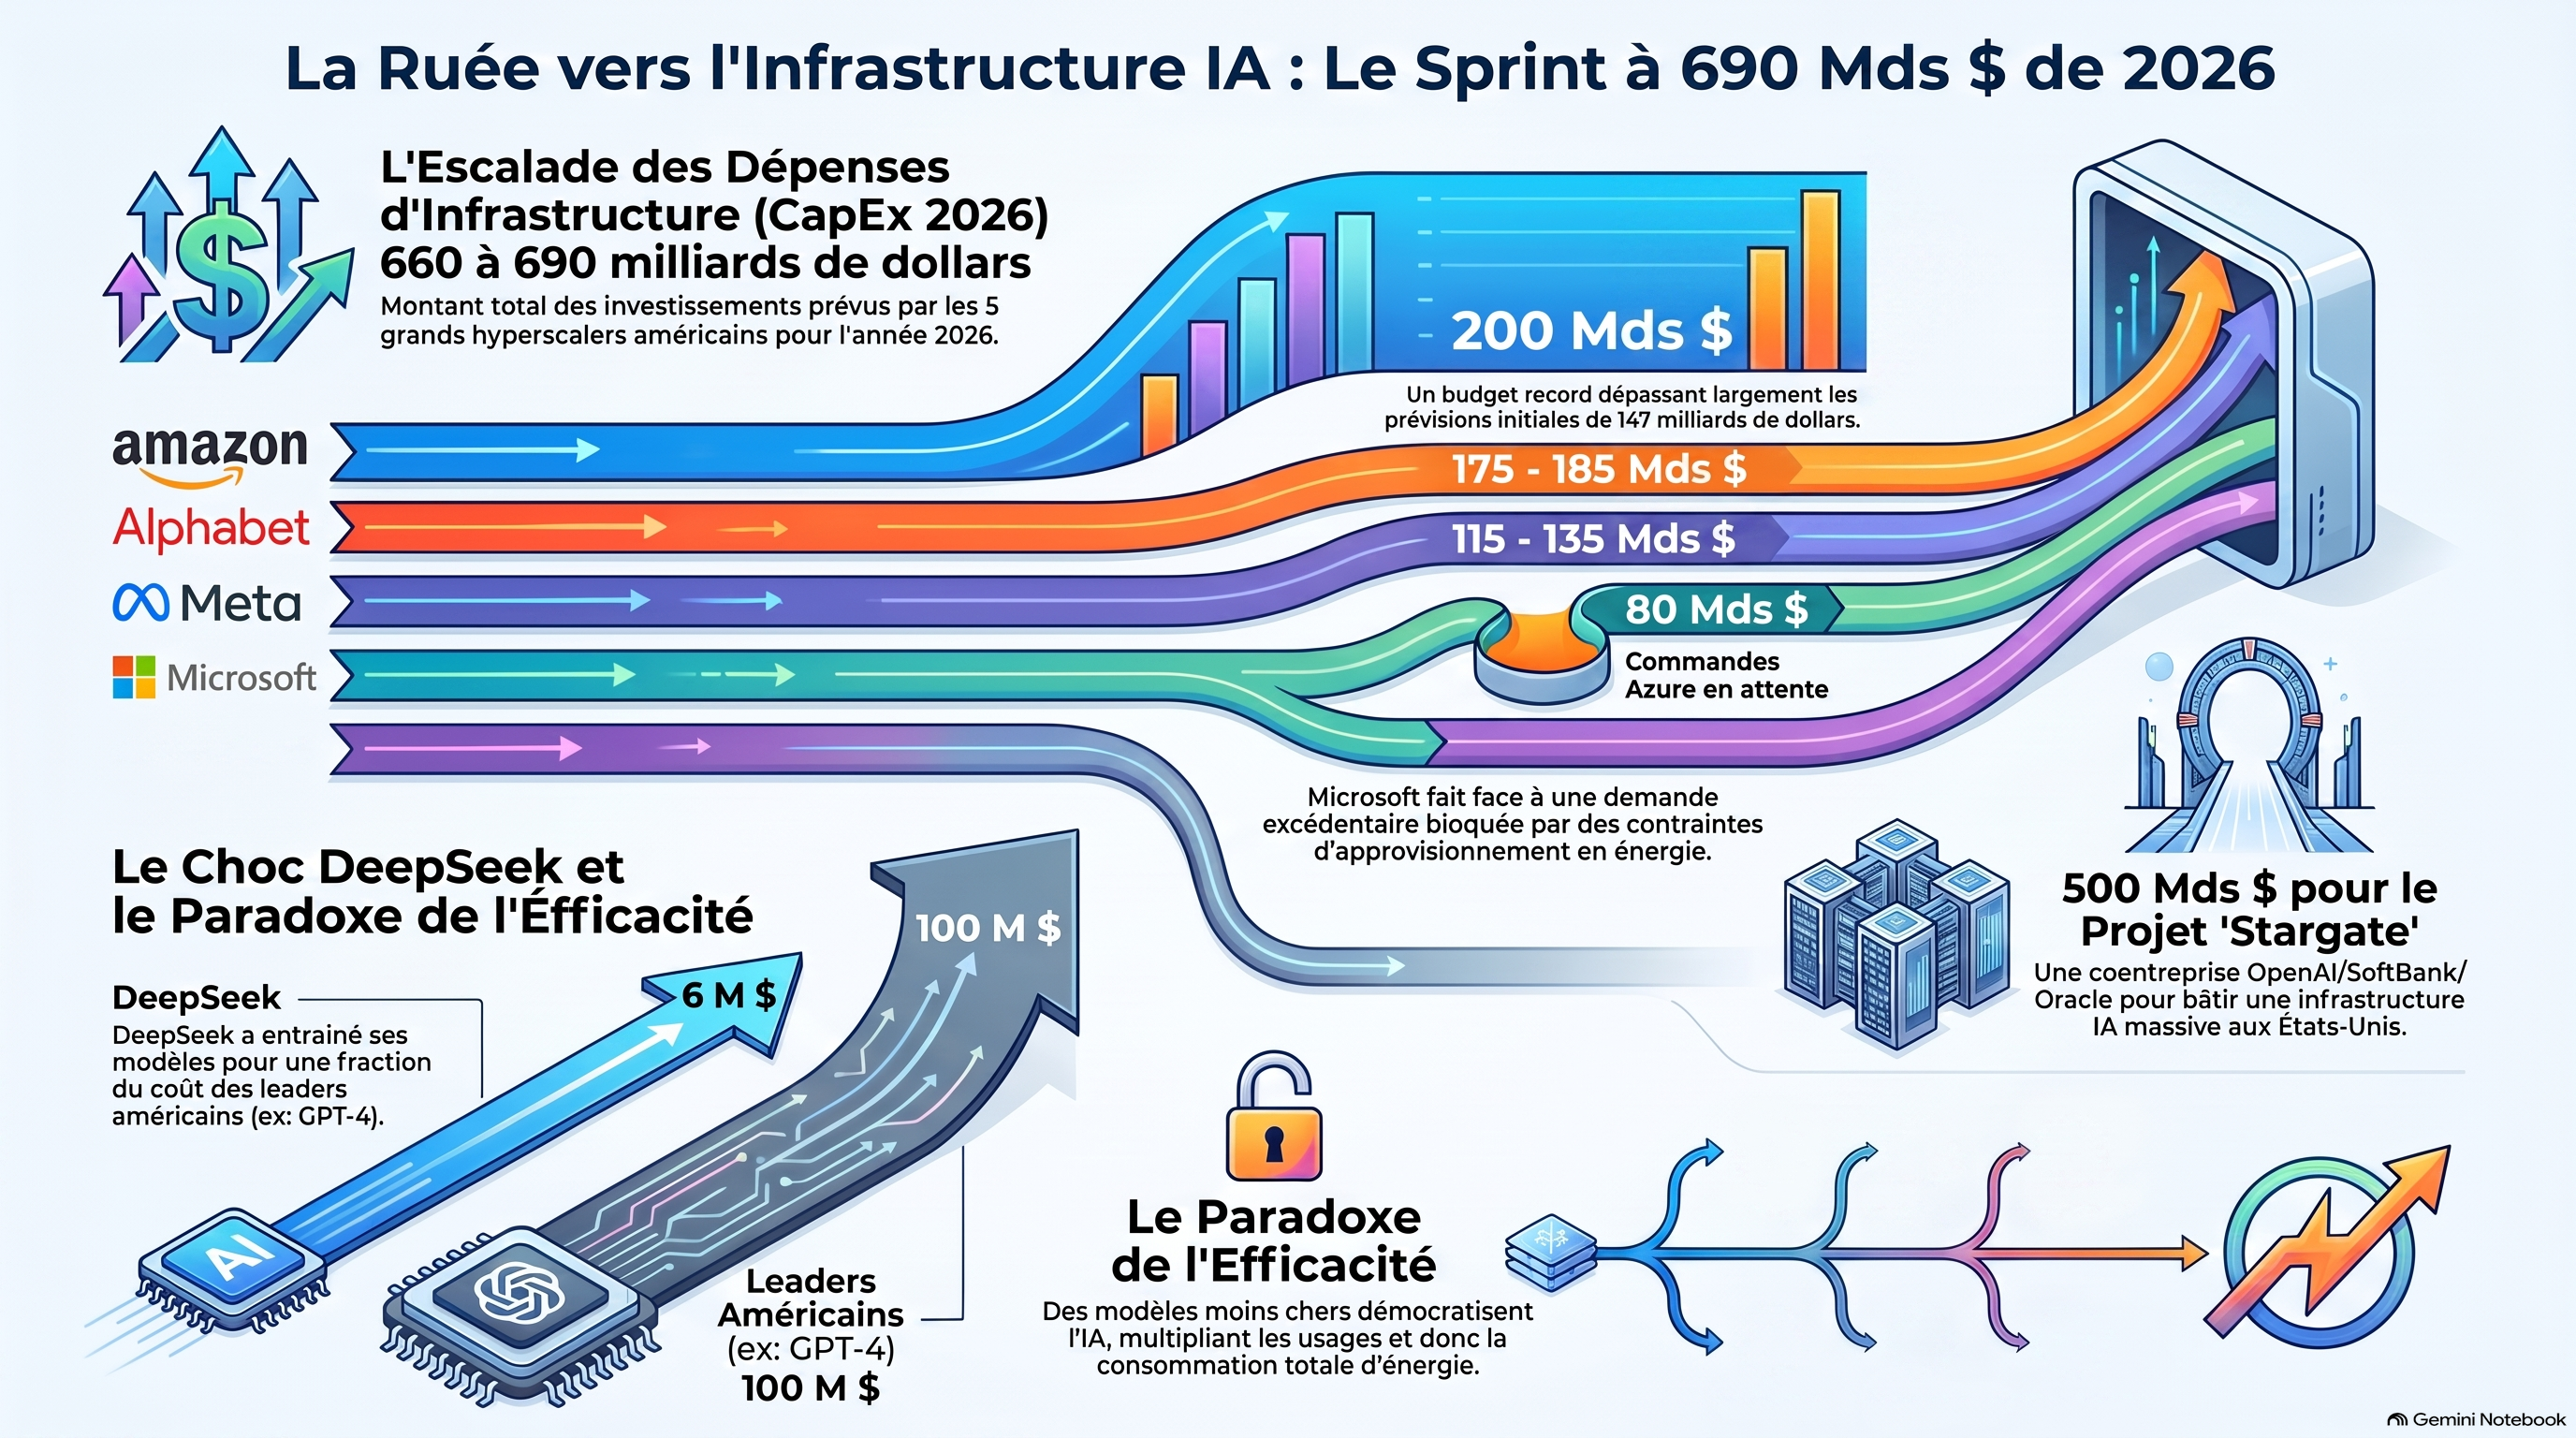
La sortie du modèle DeepSeek-V3, entraîné pour seulement 5,58 millions de dollars (contre plus de 100 millions pour GPT-4), a prouvé que l’innovation algorithmique peut contourner la force brute du calcul. Cependant, cette baisse des coûts unitaires n’a pas tué la demande de puces ; elle a déclenché une « course aux armements » où l’efficacité logicielle est immédiatement réinvestie dans une échelle plus vaste.
Comme l’a souligné l’analyse de Penn Mutual Asset Management :
« L’innovation peut venir de n’importe où, indépendamment de la taille de l’entreprise, de son domicile ou de ses limites perçues — et elle continuera de le faire. »
Cette réalité a forcé les hyperscalers à réaliser qu’un avantage algorithmique est éphémère. Pour bâtir un « moat » (fossé) financier durable, ils doivent désormais miser sur une infrastructure physique si colossale qu’elle devient impossible à répliquer par de nouveaux entrants, aussi géniaux soient-ils sur le plan logiciel.
3. Vérité n°2 : Wall Street a systématiquement sous-estimé l’appétit des géants
En 2024, les analystes prévoyaient un ralentissement des investissements. Ils se sont trompés lourdement. En ce milieu d’année 2026, les chiffres de Capex communiqués par les « Big 4 » (Microsoft, Alphabet, Amazon, Meta) atteignent des sommets vertigineux :
Réalité 2026 : La guidance pour les quatre géants s’établit désormais à 732,5 milliards de dollars, soit 158 % de plus que les prévisions émises il y a seulement deux ans.
Horizon 2027 : Le seuil symbolique du billion de dollars (1 000 milliards $) de Capex annuel est désormais en ligne de mire.
Cette frénésie est une réponse directe à une pénurie de l’offre. Microsoft gère actuellement un carnet de commandes Azure non honoré de 80 milliards de dollars, bloqué uniquement par des contraintes énergétiques. De son côté, Alphabet a réduit les coûts de service de Gemini de 78 % en 2025, mais a immédiatement réalloué ces économies pour commander de nouvelles capacités. C’est ce que nous appelons le « Capex de panique » : posséder le silicium n’est plus un luxe, c’est une question de survie opérationnelle.
4. Vérité n°3 : Le Paradoxe de Jevons transforme l’IA en une commodité géopolitique
L’IA suit le paradoxe énergétique de Jevons : plus la consommation d’une ressource devient efficace, plus son utilisation globale explose. En rendant l’inférence extrêmement peu coûteuse, DeepSeek a permis à des industries entières — de BMW à l’industriel chinois XCMG — d’intégrer l’IA dans chaque moteur et chaque capteur.
Cette démocratisation crée des hubs de demande énergétique dans des régions totalement inattendues. En janvier 2026, les rapports de parts de marché pour DeepSeek sont éloquents : 56 % en Biélorussie, 49 % à Cuba et 43 % en Russie. L’IA n’est plus une exclusivité de la Silicon Valley, c’est une utilité publique mondiale. McKinsey projette désormais que l’investissement total dans les centres de données atteindra 5 200 milliards de dollars d’ici 2030 pour soutenir cette ubiquité.
5. Vérité n°4 : Le fossé entre infrastructure et revenus pose la « Question à 600 milliards »
L’écart entre les dollars investis et les revenus générés reste la faille sismique du secteur. David Cahn de Sequoia Capital a actualisé son analyse vers une « question à 600 milliards de dollars ». Le calcul est implacable : si le coût des GPU représente 50 % du coût total de possession (TCO) d’un centre de données, et que l’utilisateur final doit dégager 50 % de marge brute, le marché doit générer des revenus quatre fois supérieurs à la dépense en puces pour être à l’équilibre.
À fin 2025, OpenAI affichait un chiffre d’affaires récurrent (ARR) de 20 milliards de dollars et Anthropic 9 milliards (en janvier 2026). C’est impressionnant, mais cela reste une goutte d’eau face aux 732 milliards de Capex. Surtout, une différence macroéconomique majeure subsiste :
Les chemins de fer étaient des actifs physiques à longue durée de vie.
Les centres de données IA subissent la loi de Moore : les puces se déprécient en 3 à 5 ans, créant une « incinération de capital » sans précédent si les revenus ne suivent pas la courbe de dépréciation du matériel.
6. Vérité n°5 : La stratégie Apple privilégie la “qualité” sur l’urgence technique
Face à la panique ambiante, Apple reste l’exception notable. Le retard de la nouvelle version de Siri, désormais attendue pour le printemps 2026, s’explique par un défi technique que Tim Cook et Craig Federighi ont fini par admettre : l’échec de leur première « architecture hybride ». Intégrer des modèles de langage massifs avec les tâches quotidiennes du smartphone (comme régler une alarme ou gérer l’agenda) sans sacrifier la confidentialité ni la fiabilité s’est avéré plus complexe que prévu.
Toutefois, Apple ne doute pas. Lors d’un “all-hands meeting” récent, Tim Cook a martelé :
« Apple doit faire cela. Apple le fera. C’est en quelque sorte à nous de le saisir (Ours to grab). »
En rappelant qu’Apple n’a jamais été la première sur le PC, le smartphone ou la tablette, mais qu’elle a fini par dominer ces marchés par la qualité de l’intégration, la firme de Cupertino parie que la victoire finale appartiendra à ceux qui transformeront l’infrastructure en expérience utilisateur invisible, plutôt qu’à ceux qui accumulent simplement le plus de téraflops.
7. Conclusion : Vers une normalisation de l’ubiquité
Nous avons franchi le point de non-retour. Le choc DeepSeek n’a pas ralenti la course ; il a simplement redéfini les règles. L’IA est devenue l’infrastructure critique du XXIe siècle, au même titre que l’électricité ou le rail en leur temps. La course au billion de dollars de Capex n’est que la reconnaissance comptable de cette réalité.
Cependant, alors que les hyperscalers construisent des cathédrales de silicium à travers le monde, une question provocatrice demeure : le marché pourra-t-il absorber cette capacité quasi infinie, ou sommes-nous en train d’édifier les monuments d’une bulle technologique dont la dépréciation matérielle dévorera les profits avant même qu’ils ne soient réalisés ?